
Videotitel: Das magische Dreieck der Geldanlage. ✅Zum Video abspielen bitte auf das Bild klicken!

Das magische Dreieck der Geldanlage
Geht es um die Geldanlage, werden meist nur ein oder zwei Faktoren berücksichtigt. Fragt man in Deutschland nach dem wichtigsten Kriterium der Geldanlage, wird zumeist die Sicherheit genannt, gefolgt von der Rendite.
Da man vom magischen Dreieck spricht, schauen wir uns zunächst einmal die drei immer miteinander verknüpften Faktoren zur Geldanlage an. Am Schluss des Videos werden wir noch auf zwei weitere Faktoren zu sprechen kommen, die wichtig sind, aber immer nur als Zusatz zu den drei Faktoren des magischen Dreiecks zu sehen sind.
Die Sicherheit der Geldanlage
Die Sicherheit, wie bereits erwähnt, steht für die meisten an erster Stelle. Verständlich, niemand möchte auf sein evtl. sauer verdientes Geld verzichten, sondern sich seine Ziele und Wünsche realisieren. Als sicher gelten Produkte wie das Sparbuch oder das Girokonto. Unter Umständen eine trügerische Sicherheit. Sollte die dort deponierte Summe die Garantiesumme aus dem Einlagensicherungsfonds überschreiten, wäre dieser überlappende Teil im Falle eines Falles verloren.
Die Rendite
Der zweite Faktor ist in der Tat die Rendite. Selbstverständlich soll die Geldanlage auch Erträge erwirtschaften, im besten Fall höhere Erträge als die Inflation verzehrt. Dabei sollte nicht vergessen werden, dass die Rendite immer in Relation zur Sicherheit steht.
Konkret bedeutet dies: Das quasi risikolose Sparbuch erzielt faktisch keine bzw. eine Negativrendite bei Berücksichtigung der Inflation, während ein spekulatives Derivat im Erfolgsfall eine große Rendite verspricht, allerdings mit dem Risiko bis hin zum Totalverlust.
Die Flexibilität bzw. Liquidität
Ein Punkt fehlt noch, um das magische Dreieck der Geldanlage zu vervollständigen. Es handelt sich um die Flexibilität bzw. Liquidität. Was ist damit gemeint. Wer in eine Immobilie investiert hat, kann Sie zwar auch wieder veräußern, dies benötigt allerdings etwas Zeit und kann zulasten der Rendite gehen. Ähnlich gelagert ist die Anlage in Aktien. Hier können Sie zwar börsentäglich verkaufen, möglicherweise müssen Sie aber zu einem Zeitpunkt Ihre Aktien zu Geld machen, zu dem die Kurse gefallen sind. Sie haben hier also schnell Liquidität, wiederum zulasten der Rendite.
Wie können Sie am einfachsten Geldanlagen bezüglich des magischen Dreiecks vergleichen
Finanzanlagen können mitunter ein schwierig zu verstehendes Konstrukt sein. Mit dem magischen Dreieck der Geldanlage haben Sie zumindest eine Grundlage, verschiedene Anlageformen zu bewerten.
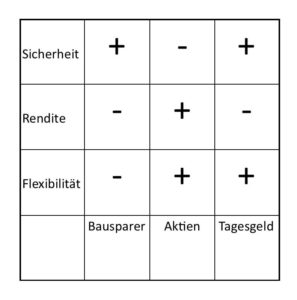
Die folgende Grafik zeigt Ihnen eine einfache Methode, um Geldanlagen bezüglich der grundlegenden 3 Faktoren zu vergleichen. Achtung: Diese erste Betrachtung bildet den Grundstock für Ihre Anlageentscheidung, denn die Feinheiten finden sich in den jeweiligen Verträgen wieder. Dazu noch ein einfacher Tipp: Investieren Sie am besten nur in Anlagen, die Sie auch verstehen. Lassen Sie sich gegebenenfalls beraten und auch zeigen, wo im Vertragstext die entsprechenden Aussagen zu finden sind.
Hier haben wir exemplarisch drei gängige Produkte auf die Faktoren des magischen Dreiecks hin untersucht. Bitte beachten: Zwei PLUS bedeuten nicht automatisch eine Empfehlung, zwei MINUS sind auch kein Ausschlussgrund.
Bausparer
Betrachten wir das erste Produkt, den klassischen Bausparer. Oft wird er zur Geldanlage genutzt, auch ohne Ambitionen auf eine Renovierung oder den Erwerb einer Immobilie. Die Sicherheit ist sehr hoch, zumindest wenn man der europäischen Einlagensicherung bis 100.000 € pro Anleger vertraut. Die meisten Bausparkassen sind zusätzlich weiteren Sicherungssystemen angeschlossen. Die Rendite ist, beim derzeitigen Zinsniveau ohnehin, eher recht mager, dafür erwerben Sie ab Zuteilung einen Anspruch auf einen Kredit. Wertzuwächse sind also trotz staatlicher Förderung gering. Ein Bausparvertrag lässt sich vorzeitig unter Abzug der Förderungen auflösen, allerdings sind die Gebühren für den Bausparer beim Start zu bezahlen und werden auch nicht anteilsweise rückerstattet. Sie können also nicht täglich, aber relativ schnell an Ihr Geld, aber nur unter den genannten Verlusten.
Aktien
Kommen wir zur Aktienanlage, die in Deutschland immer noch vielfach verschmäht wird. Beim Thema Sicherheit steht die Aktie erst einmal schlecht da. Kursschwankungen können Ihnen schnell Verluste einbringen. Müssen Sie also einmal schnell Ihre Aktien zu Geld machen, kann dies Verluste bedeuten. Haben Sie einen Anlagehorizont von 15 Jahren und mehr, kann dieser Nachteil ein Stück weit egalisiert werden. Betrachtet man den Aspekt der Rendite, geht an Aktien kein Weg vorbei. Vorausgesetzt man investiert klug in Aktien, lässt sich mit anderen Produkten, die nicht als hoch spekulativ angesehen werden, eine entsprechende Rendite nicht erwirtschaften. Auch bei der Liquidität kann die Aktie punkten. Sie können börsentäglich Ihre Aktien zu Geld machen. Hierbei besteht allerdings das Risiko, zu einem Zeitpunkt verkaufen zu müssen, der für Sie nicht vorteilhaft ist.
Tagesgeld
Betrachten wir noch Tagesgeld. Tagesgeld ist ebenfalls wie der Bausparer durch die gesetzliche europäische Einlagensicherung bis 100.000 € pro Person abgesichert und bietet somit eine gute Sicherheit. Dafür ist es mit der Rendite schlecht bestellt. Banken mit guter Bonität, die also als vertrauenswürdig angesehen werden können, bieten derzeit kaum mehr als 0,3 Prozent Zinsen. Rechnet man dann noch die offizielle Inflation von rund 2 Prozent mit ein, „erwirtschaftet“ Tagesgeld eine negative Rendite.
Sicherlich haben Sie bei den Ausführungen festgestellt, dass ein Minus oder Plus manchmal nicht ganz klar zu vergeben ist. Somit dient dieses Modell zur ersten Einschätzung. Natürlich ist auch die jeweilige Vertragsgestaltung (zum Beispiel bei Tagesgeld, wird jährlich oder monatlich verzinst) zu beachten.
Bevor wir noch zu zwei ebenfalls wichtigen, aber untergeordneten Punkten kommen, eine Zusammenfassung der drei Faktoren, die das magische Dreieck der Geldanlage bilden.
Im Idealfall würde jeder Anleger gerne eine sichere, rentable und permanent verfügbare Anlage besitzen. Sie werden sich aber immer innerhalb des Dreiecks bewegen.
Das bedeutet: Setzen Sie auf eine hohe Sicherheit, werden Sie bei Rendite oder der Liquidität Abstriche machen müssen. Sind Sie extrem renditeorientiert, werden Sie entsprechend weniger Sicherheit oder Flexibilität in Kauf nehmen müssen. Ist für Sie die Liquidität der wichtigste Faktor, sind Rendite oder Sicherheit weniger ausschlaggebend.
Um es kurz zu machen. Bestenfalls haben Sie die Wahl von 2 aus 3. Sie werden aber immer innerhalb des Dreiecks bleiben.
Zwei weitere Faktoren, die Beachtung finden sollten
Die beiden Faktoren die bei Ihrer Geldanlage zumindest Beachtung finden sollten sind die Steuer und die Inflation.
Betrachten wir zunächst steuerliche Aspekte. Es macht, aufgrund des Zinzeszins einen Unterschied, ob Sie jährlich besteuert werden, oder erst zum Laufzeitende einer Geldanlage. Die steuerliche Gesetzgebung liefert zudem einige Gestaltungsmöglichkeiten, um Steuern zu sparen. Und nicht zuletzt werden oft bestimmte Anlageformen steuerlich vom Staat unterstützt.
Da sich die Steuergesetzgebung aber immer wieder verändert, sollte ein möglicher Steuervorteil nie in die Rendite eingerechnet werden, sondern eher als „Bonuszahlung“ angesehen werden. Kalkulieren Sie fest mit steuerlichen Vorteilen und der Staat gewährt kein Bestandsrecht, können Sie schnell auf ein Ergebnis kommen, dass sich nicht mehr rechnet.
Auch die Inflation bzw. der Kaufkraftverlust spielt bei Ihrer Geldanlage eine Rolle. Sogenannte Sachwerte (z.B. Immobilien, Aktien) werden als stabil gegenüber der Inflation angesehen, Geldwerte wie das Sparbuch, der Bausparer, das Girokonto oder Tagesgeld sind der Inflation ausgesetzt. Der derzeitige Inflationswert liegt bei ca. 2 Prozent, die persönliche Inflation (also der Warenkorb nach Ihren individuellen Einkaufsverhalten) dürfte bei den meisten höher liegen.
Vereinfacht ausgedrückt: Im Prinzip müssen Sie derzeit bei jeder Rendite vor Steuern und Inflation einfach 2 Prozent abziehen. Dann noch die eventuell anfallende Steuer. Damit landen Sie mit vielen Anlagen im Minusbereich.
Weitere Seiten, die von Interesse sein könnten:

